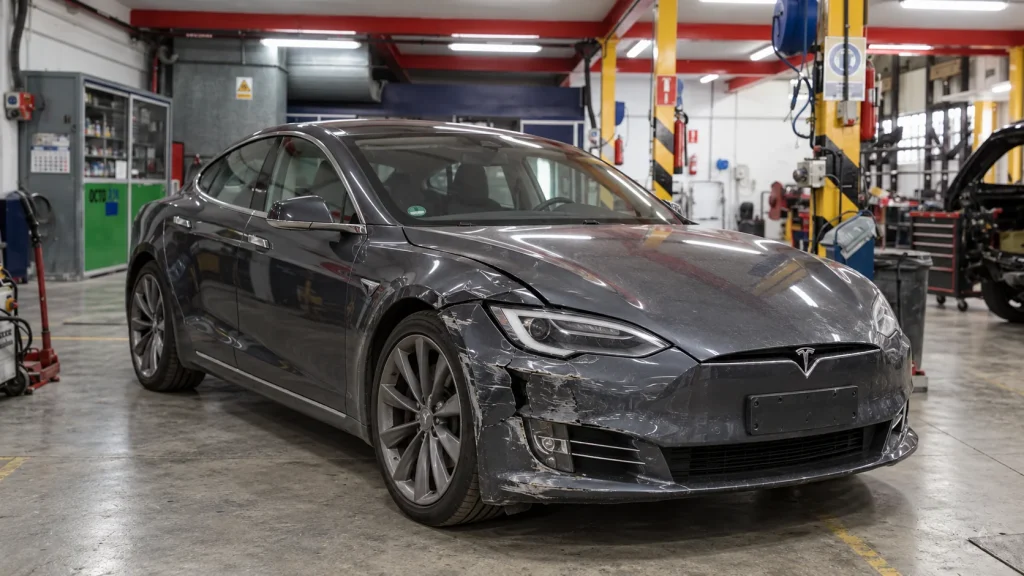
Que una aseguradora declare tu coche siniestro total no significa necesariamente que el vehículo esté destrozado, que sea imposible repararlo o que tengas que aceptar sin más la primera cantidad que te ofrecen. A veces sí hay daños graves y la reparación no resulta razonable por seguridad, por coste o por el estado general del coche. Pero en otros muchos casos el problema no es solo técnico, sino económico: la reparación cuesta más de lo que la compañía quiere asumir según la valoración que aplica al vehículo.
Y ahí empiezan las dudas.
¿Puede el seguro decidir que tu coche es siniestro total aunque tú quieras repararlo? ¿Cómo calculan la indemnización? ¿Qué diferencia hay entre valor venal, valor de mercado y valor de nuevo? ¿Te puedes quedar el coche? ¿Puedes pedir otra valoración? ¿Tiene sentido llevarlo antes a un taller de confianza para que lo revisen?
En Carrocerías Poldo e Hijo, taller de chapa y pintura en Santander, nos encontramos con clientes que llegan con esa preocupación. Han tenido un golpe, la aseguradora les habla de siniestro total y, de repente, parece que ya no deciden nada sobre su propio coche. La realidad es más matizada. Hay casos en los que aceptar la indemnización puede ser la mejor salida, pero también hay otros en los que conviene revisar bien la valoración antes de dar el asunto por cerrado.
Qué significa que un coche sea declarado siniestro total
Un coche se declara siniestro total cuando, según la aseguradora, el coste de reparación supera el valor que se toma como referencia para indemnizar el vehículo. Ese valor puede variar según la póliza, la antigüedad del coche, el tipo de seguro contratado y la responsabilidad en el accidente. Por eso no conviene hablar de siniestro total como si siempre fuera una situación idéntica.
Mucha gente interpreta “siniestro total” como sinónimo de “coche irreparable”. No siempre es así. En muchos casos, el coche podría repararse técnicamente, pero la compañía entiende que no le compensa asumir esa reparación porque el presupuesto supera el valor que atribuye al vehículo antes del accidente.
Por ejemplo, un coche de cierta antigüedad puede sufrir un golpe lateral con puerta, aleta, estribera, pintura, desmontaje y mano de obra. Técnicamente puede tener reparación. El problema aparece cuando el coste de esa reparación se acerca o supera la valoración que el seguro asigna al coche.
Ese es el punto crítico: una cosa es la viabilidad técnica de la reparación y otra la decisión económica de la aseguradora.
El siniestro total no siempre se calcula igual
No existe una regla única que sirva para todos los casos. Algunas pólizas consideran siniestro total cuando el coste de reparación supera un determinado porcentaje del valor del vehículo. Otras utilizan fórmulas vinculadas al valor venal, al valor de mercado, al valor de nuevo durante los primeros años o a criterios específicos recogidos en el contrato.
También cambia mucho la situación según hablemos de daños propios o de un accidente en el que eres tercero perjudicado. Si estás usando tu propia cobertura, la póliza pesa mucho. Si reclamas al seguro del responsable del accidente, entra en juego la reparación del daño causado, aunque también con límites y matices cuando el coste de reparación resulta muy desproporcionado frente al valor del vehículo.
Por eso, antes de aceptar una declaración de siniestro total, conviene responder a tres preguntas básicas: quién ha sido responsable del accidente, qué cobertura se está usando y qué valor está aplicando la aseguradora.
Valor venal, valor de mercado y valor de nuevo: no son lo mismo
Aquí suele estar buena parte del conflicto.
El valor venal es, de forma simplificada, el valor que tenía el coche justo antes del siniestro atendiendo a su antigüedad, modelo, estado y depreciación. En seguros se utiliza con frecuencia para calcular indemnizaciones en casos como robo, incendio o siniestro total.
El valor de mercado intenta aproximarse al precio real de compra de un vehículo similar en el mercado de segunda mano. No siempre coincide con el valor venal, y esa diferencia puede ser relevante, porque una cosa es lo que una tabla o una valoración teórica dice que vale tu coche y otra lo que cuesta comprar uno equivalente en condiciones parecidas.
El valor de nuevo suele aplicarse solo en determinadas pólizas y durante los primeros años desde la matriculación. Algunas compañías lo contemplan durante un periodo inicial y después pasan a otros criterios de valoración.
El valor venal mejorado es una mejora de la valoración prevista en algunas pólizas, según las condiciones contratadas. No debe confundirse con el valor de afección, una compensación adicional que puede valorarse en determinadas reclamaciones por las dificultades y gastos de sustituir el vehículo. No son conceptos equivalentes ni existe un porcentaje automático aplicable a todos los casos.
La primera oferta de la aseguradora no tiene por qué ser la última
Cuando una compañía declara el coche siniestro total, suele comunicar una cantidad de indemnización. Esa cifra puede parecer cerrada, pero no siempre lo está. El propietario puede pedir que le expliquen cómo se ha calculado, qué valor se ha tomado como referencia, si se han tenido en cuenta extras, estado del vehículo, kilometraje, mantenimiento, mercado real de segunda mano y valor de los restos.
Esto no significa que toda oferta sea incorrecta. A veces la valoración será razonable. Pero aceptar sin revisar puede ser un error, sobre todo cuando el vehículo estaba bien cuidado, tenía pocos kilómetros para su edad, incorporaba extras relevantes o el mercado de segunda mano está claramente por encima de la cifra ofrecida.
Lo recomendable es pedir siempre la valoración detallada. No basta con que te digan “el coche es siniestro total” y una cantidad. Conviene saber de dónde sale esa cifra.
La lógica de costes de las aseguradoras
Aquí hay que hablar claro, pero con precisión. Una aseguradora no valora un siniestro desde la misma posición que el propietario del coche. La compañía mira el expediente con criterios económicos, contractuales y de control de costes. El propietario, en cambio, mira también la utilidad real del vehículo, su estado, el dinero que ha invertido en mantenerlo y lo que le costaría comprar otro similar.
Por eso se producen muchos choques. Para la aseguradora, el coche puede tener un valor determinado en tablas o según su criterio de póliza. Para el cliente, ese mismo coche puede ser una herramienta diaria, estar perfectamente mantenido y no ser fácil de sustituir por la cantidad ofrecida.
No se trata de afirmar que toda declaración de siniestro total sea abusiva. Sería falso. Hay vehículos que no conviene reparar. Pero tampoco conviene aceptar sin más que la valoración inicial de la compañía refleje siempre la realidad completa del coche antes del accidente. Entre una cosa y otra hay margen para revisar, documentar y decidir con más información.
Qué pasa si quieres reparar el coche aunque lo declaren siniestro total
Puede ocurrir que la aseguradora declare siniestro total y el propietario quiera reparar el coche igualmente. Esto pasa más de lo que parece, especialmente cuando el vehículo está en buen estado, tiene valor para su dueño, se adapta bien a sus necesidades o sustituirlo por otro similar saldría bastante más caro que la indemnización ofrecida.
En términos prácticos, pueden darse varios escenarios.
- Aceptar la indemnización y entregar el coche o los restos según lo que se acuerde.
- Aceptar una indemnización, quedarte con los restos y reparar por tu cuenta, asumiendo la diferencia si el coste supera lo abonado.
- No estar conforme con la declaración de siniestro total o con la cantidad ofrecida y reclamar una valoración distinta.
- Si eres tercero perjudicado y no has tenido culpa en el accidente, discutir con más fuerza la reparación o una indemnización que compense realmente el daño sufrido, siempre con los matices de proporcionalidad que pueda tener cada caso.
Aquí es donde un taller de confianza puede ayudarte a separar lo técnico de lo económico. No decide por la aseguradora, pero sí puede revisar si el coche tiene reparación razonable, si el presupuesto está bien planteado, si hay daños estructurales relevantes y si existen daños ocultos que puedan cambiar el escenario.
Si el coche se repara, la seguridad va primero
Hay que decirlo claro: no todo coche declarado siniestro total debería repararse. Hay golpes en los que la reparación puede ser técnicamente posible, pero poco recomendable por seguridad, por deformaciones importantes, por daños estructurales o por coste final. En esos casos, empeñarse en reparar puede ser una mala decisión.
Pero también hay situaciones en las que la declaración de siniestro total responde más a una cuestión de números que a una imposibilidad técnica. Por eso conviene revisar el vehículo con calma, especialmente si el golpe afecta a zonas como largueros, traviesas, pilares, suspensión, anclajes, sensores, cámaras, puertas, portón, paragolpes o elementos internos que no se ven hasta desmontar.
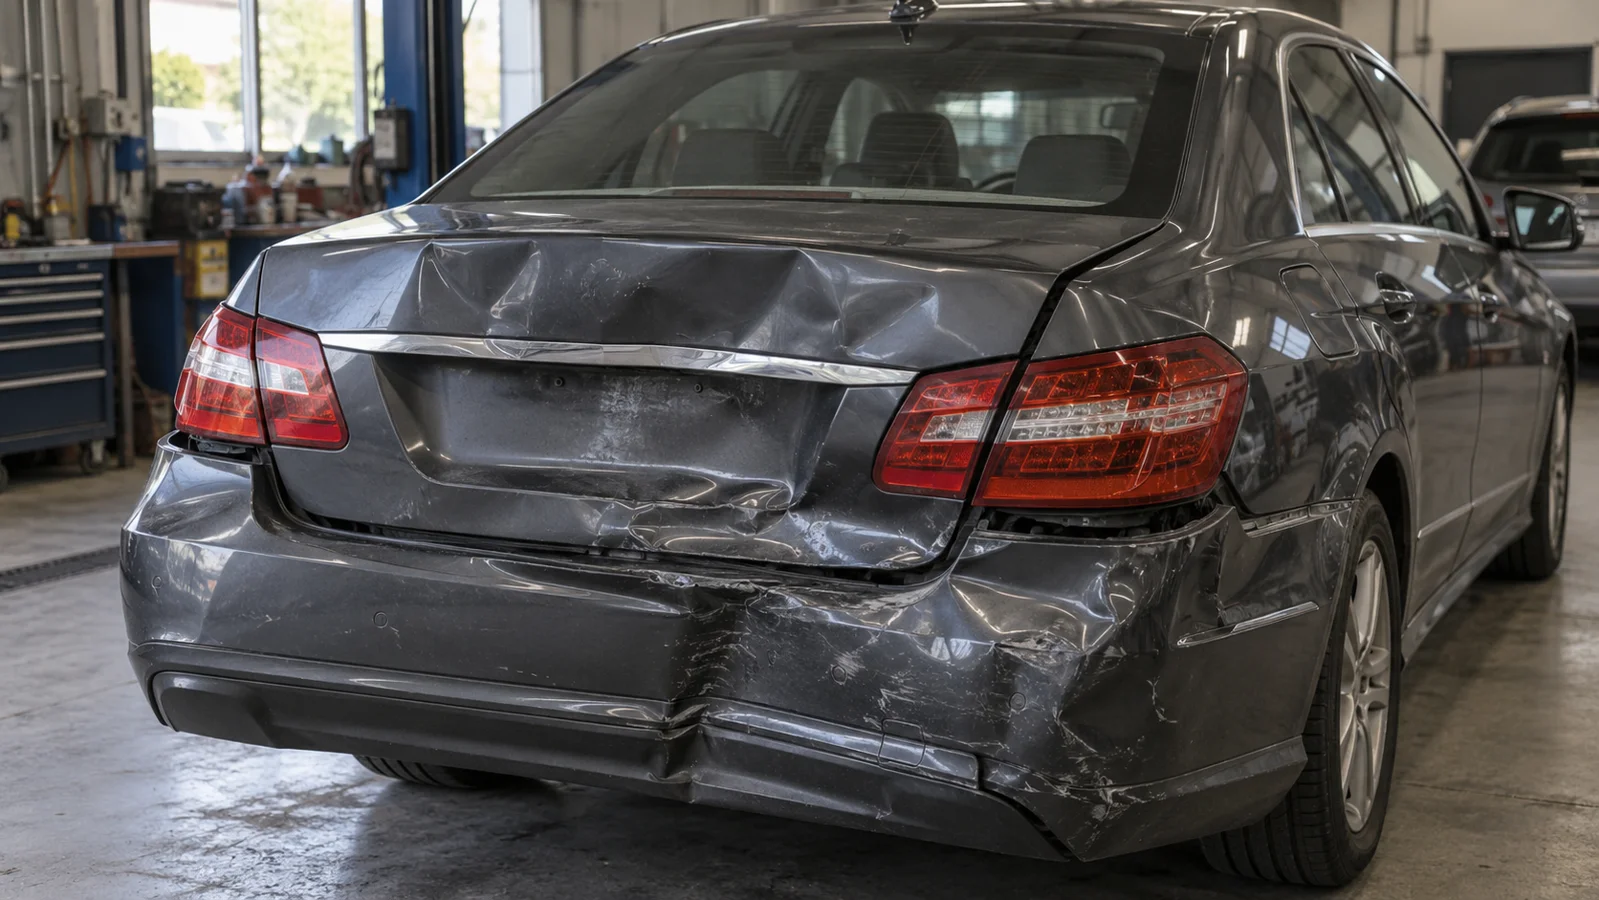
En chapa y pintura, lo que se ve desde fuera no siempre cuenta toda la historia. Un paragolpes puede parecer solo rozado y esconder soportes partidos. Una puerta puede cerrar mal por una deformación mínima. Un golpe trasero puede afectar a guías, anclajes, sensores o estructura interna. Esa revisión técnica es fundamental antes de decidir si merece la pena reparar.
¿Se puede circular con un coche declarado siniestro total?
Si el vehículo ha sido declarado siniestro total y ha sufrido daños importantes que pueden afectar a elementos de seguridad, debe tratarse con prudencia. El Real Decreto 265/2021 introdujo exigencias relacionadas con la ITV en determinados casos de vehículos declarados siniestro total por una aseguradora. En particular, para ciertos cambios de titularidad se exige acreditar una ITV favorable posterior a la declaración de siniestro total cuando el vehículo ha sufrido daños importantes que puedan afectar a elementos de seguridad.
Esta exigencia se refiere a determinados cambios de titularidad y no significa que todo vehículo declarado siniestro total tenga que pasar automáticamente una ITV por ese único motivo. Tampoco la declaración de la aseguradora ni el hecho de que el coche arranque garantizan que pueda circular. Antes de utilizarlo, hay que comprobar la seguridad de la reparación, la situación administrativa del vehículo y las inspecciones que correspondan.
Qué debe revisar un taller antes de decidir si merece la pena reparar
Antes de aceptar una reparación de un coche declarado siniestro total, el taller debería revisar más que el golpe visible. Conviene comprobar:
- El alcance real de los daños de carrocería.
- El estado de soportes, guías, anclajes y refuerzos internos.
- Si hay deformaciones en zonas estructurales.
- Si las puertas, portón o capó ajustan correctamente.
- Si los sensores, cámaras o ayudas a la conducción se han visto afectados.
- Si existen daños en suspensión, dirección o elementos mecánicos asociados al golpe.
- Si el coste de reparación puede dispararse al desmontar.
Y, sobre todo, si la reparación va a dejar el coche en condiciones correctas de uso y seguridad. Un presupuesto serio no debería limitarse a “pintar y montar”. En un siniestro total, cualquier detalle mal valorado puede cambiar mucho el coste final.
Cuidado con el valor de los restos
Cuando la aseguradora declara un vehículo siniestro total, puede aparecer otro concepto: el valor de los restos. Es decir, lo que todavía vale el coche siniestrado como vehículo dañado, para despiece, subasta, reparación posterior o gestión por terceros.
Este punto puede afectar a la indemnización final. En algunos casos, la compañía ofrece una cantidad teniendo en cuenta que se queda con los restos. En otros, el propietario puede conservarlos y entonces ese valor se descuenta de la indemnización. Esto debe quedar claro antes de aceptar nada.
No es un detalle menor. Puede haber diferencias importantes entre aceptar la indemnización entregando el vehículo o quedarte con el coche para repararlo, venderlo o gestionarlo por tu cuenta.
Qué hacer si no estás de acuerdo con la declaración de siniestro total
Si no estás conforme, lo peor que puedes hacer es responder por impulso. Lo razonable es ordenar la información.
- Pide la valoración por escrito.
- Revisa qué valor se ha aplicado: venal, mercado, nuevo, venal mejorado u otro criterio pactado.
- Comprueba tu póliza si el siniestro entra por daños propios.
- Busca referencias reales de mercado de vehículos similares: misma marca, modelo, año, motorización, kilometraje y estado.
- Pide al taller que revise el coche y valore si la reparación es técnicamente razonable.
- Si la diferencia económica es importante, plantéate consultar con un profesional especializado en reclamaciones de seguros.
La Ley de Contrato de Seguro regula, entre otras cuestiones, la indemnización del siniestro, la intervención de peritos en caso de discrepancia y la acción directa del perjudicado frente al asegurador. No hace falta convertir cada desacuerdo en una pelea, pero sí conviene saber que el asegurado no está obligado a aceptar cualquier cifra sin explicación.
Daños propios y tercero perjudicado: la diferencia clave
Si el golpe lo has causado tú y estás usando tu seguro a todo riesgo, la póliza manda mucho. En ese caso, la compañía aplicará las condiciones contratadas: franquicia, valor asegurado, antigüedad del vehículo, límite de reparación y criterio de indemnización.
Si el golpe lo ha causado otro conductor y tú eres el perjudicado, la conversación cambia. Aquí no estás pidiendo una prestación voluntaria de tu propia póliza, sino la reparación de un daño causado por un tercero. Aun así, cuando el coste de reparación resulta muy superior al valor del vehículo, puede haber discusión sobre hasta dónde debe llegar la reparación y cuándo procede indemnizar con una cantidad equivalente al valor del vehículo más una compensación adicional.
Por eso es tan importante no mezclar escenarios. No es lo mismo “mi seguro me declara siniestro total con mi póliza” que “la aseguradora del contrario no quiere reparar mi coche aunque yo no he tenido culpa”. Parecen situaciones parecidas, pero no se gestionan igual.
El problema de los coches antiguos bien cuidados
Uno de los casos más frustrantes para el propietario suele darse con coches antiguos pero bien mantenidos.
Un coche puede tener quince años y seguir prestando un servicio perfecto. Puede tener mantenimiento al día, motor en buen estado, neumáticos recientes, ITV favorable, interior cuidado y ningún problema relevante. Pero para la aseguradora, ese coche puede tener un valor bajo en tablas. Si aparece un golpe con varias piezas, pintura y mano de obra, el presupuesto puede superar fácilmente esa valoración.
El problema es que con la indemnización ofrecida muchas veces no compras un coche equivalente. Compras incertidumbre. Y eso el propietario lo sabe.
Por eso, en estos casos, conviene mirar más allá de la cifra inicial. Hay que comparar con mercado real, valorar el estado del vehículo antes del golpe y estudiar si la reparación tiene recorrido técnico y económico.
Siniestro total en coches eléctricos y vehículos de alta gama
En coches eléctricos, híbridos, vehículos premium o modelos con mucha electrónica, la declaración de siniestro total puede aparecer antes de lo que el propietario espera. No porque el golpe parezca enorme desde fuera, sino porque las piezas, sensores, cámaras, sistemas de asistencia, calibraciones y tiempos de reparación pueden elevar mucho el coste.
En un eléctrico, además, hay que revisar con especial cuidado cualquier zona relacionada con batería, cableado de alta tensión, bajos, refrigeración, estructura y sistemas electrónicos. En un vehículo de alta gama, una reparación aparentemente sencilla puede exigir piezas específicas, acabados más delicados y ajustes mucho más precisos.
En estos casos, aceptar o rechazar una reparación no debería decidirse mirando solo una foto del golpe. Hace falta una revisión técnica seria.
Qué documentación conviene guardar
Si tu coche ha sido declarado siniestro total, guarda todo:
- Parte amistoso o atestado, si lo hay.
- Fotografías del vehículo tras el accidente.
- Informe o comunicación de la aseguradora.
- Valoración del perito.
- Presupuesto del taller.
- Referencias de mercado de vehículos similares.
- Facturas recientes de mantenimiento o reparaciones.
- Documentación de extras relevantes.
- Correos, mensajes o comunicaciones con la compañía.
Cuanta más información tengas, más fácil será revisar si la oferta tiene base o si hay margen para discutirla.
Cuándo puede convenir aceptar la indemnización
No siempre merece la pena pelear una reparación. Hay casos en los que aceptar la indemnización puede ser lo más sensato.
Por ejemplo, cuando el coche tenía ya problemas previos importantes, cuando la reparación afecta a zonas estructurales delicadas, cuando el coste final puede crecer mucho al desmontar, cuando la indemnización es razonable frente al valor real del vehículo o cuando sustituirlo por otro similar no supone una pérdida desproporcionada.
El objetivo no debería ser reparar a toda costa. El objetivo debería ser tomar una decisión con información suficiente.
Cuándo puede convenir revisar antes de aceptar
En cambio, conviene revisar bien el caso cuando:
- El coche estaba especialmente cuidado.
- La indemnización parece baja frente al mercado.
- El vehículo tenía poco kilometraje para su edad.
- Necesitas ese coche y sustituirlo te costaría mucho más.
- El golpe parece reparable.
- No has tenido culpa en el accidente.
- Hay extras o mejoras que no se han valorado.
- La aseguradora no explica bien cómo calcula la cantidad.
- Tienes dudas razonables sobre la peritación.
En esos casos, llevar el coche a un taller de confianza antes de aceptar puede evitar decisiones precipitadas.
Reparación de siniestros en Santander: por qué conviene revisar el coche antes de cerrar el expediente
Si tu coche ha sufrido un accidente en Santander y el seguro lo ha declarado siniestro total, lo primero es no precipitarse. Puede que la aseguradora tenga razón y la reparación no sea recomendable. Pero también puede ocurrir que la decisión esté basada en una valoración económica discutible, en un criterio de póliza que conviene revisar o en una estimación inicial incompleta.
Un taller de chapa y pintura no sustituye al perito ni al abogado, pero sí puede darte una visión técnica esencial: qué daños tiene el coche, qué puede aparecer al desmontar, qué piezas habría que reparar o sustituir, si hay daños ocultos y si la reparación puede hacerse con garantías.
En Carrocerías Poldo e Hijo trabajamos en Santander con reparaciones de carrocería, golpes y siniestros. Si tu aseguradora ha declarado el coche siniestro total y quieres saber si tiene sentido revisar la reparación antes de aceptar una indemnización, podemos ver el vehículo, valorar el alcance de los daños y explicarte con claridad qué opciones tienes desde el punto de vista del taller.
A veces la mejor decisión será reparar. Otras, aceptar la indemnización. Lo importante es que no decidas a ciegas.
Preguntas frecuentes sobre siniestro total del coche
¿Que el seguro declare mi coche siniestro total significa que no se puede reparar?
No necesariamente. Puede significar que la reparación supera el valor que la aseguradora toma como referencia. Hay coches técnicamente reparables que se declaran siniestro total por razones económicas.
¿Puedo quedarme con el coche si lo declaran siniestro total?
En muchos casos, sí puede plantearse conservar los restos, pero eso puede afectar a la indemnización. Debe quedar claro por escrito si la compañía descuenta el valor de los restos y en qué condiciones queda el vehículo.
¿Puedo reparar el coche por mi cuenta?
Puede ser posible, pero hay que valorar el coste, la seguridad, la documentación y, si procede, los requisitos de ITV tras la reparación. No conviene reparar un vehículo declarado siniestro total sin tener clara la viabilidad técnica y administrativa.
¿Puedo reclamar si la indemnización me parece baja?
Sí puedes pedir explicación, documentación y una valoración detallada. Si la diferencia es importante, conviene reunir referencias de mercado y consultar con profesionales especializados.
¿Qué diferencia hay entre valor venal y valor de mercado?
El valor venal suele reflejar el valor del vehículo antes del siniestro aplicando depreciación. El valor de mercado se aproxima más a lo que costaría comprar un vehículo similar. No siempre coinciden.
¿Tiene sentido llevar el coche a un taller antes de aceptar?
Sí, especialmente si dudas de la valoración, si el coche estaba muy cuidado, si no has tenido culpa en el accidente o si necesitas saber si la reparación es técnicamente viable.
¿Qué pasa si el coche tiene daños ocultos?
Si aparecen daños ocultos al desmontar, el presupuesto puede cambiar. Por eso es importante que el taller documente bien los daños y que el expediente con la aseguradora esté correctamente gestionado.
Contacta con Carrocerías Poldo e Hijo para consultar la revisión del vehículo.
Texto informativo. No sustituye el asesoramiento jurídico ni la revisión de una póliza concreta.